C
SociétéN° 329927
Valorisation comptable du bénévolat en France
En effet, le bénévole travaille sans rémunération, mais les tâches qu'il accomplit pour le compte de l'association ne sont pas sans valeur.
ATQ3 600DEF2 440
En effet, le bénévole travaille sans rémunération, mais les tâches qu'il accomplit pour le compte de l'association ne sont pas sans valeur.
CommuneSociétén° 329 927
En effet, le bénévole travaille sans rémunération, mais les tâches qu'il accomplit pour le compte de l'association ne sont pas sans valeur.
En effet, le bénévole travaille sans rémunération, mais les tâches qu'il accomplit pour le compte de l'association ne sont pas sans valeur.
En effet, le bénévole travaille sans rémunération, mais les tâches qu'il accomplit pour le compte de l'association ne sont pas sans valeur.
En effet, le bénévole travaille sans rémunération, mais les tâches qu'il accomplit pour le compte de l'association ne sont pas sans valeur. La valorisation va représenter le patrimoine de l'association au plus près de la réalité. En fait, la valorisation tente de répondre à la question : « Quel serait le coût de la masse salariale comptable de l'association si tous les bénévoles étaient remplacés par des salariés ? ». Elle est normalisée depuis 1999.
 SSR
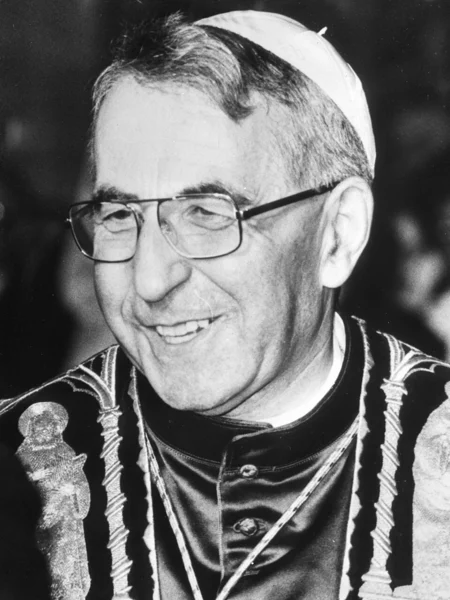
Albino Luciani, né le 17 octobre 1912 à Canale d'Agordo en Italie et mort le 28 septembre 1978 au Vatican, est le 263e pape de l’Église catholique, élu le 26…
 SSR
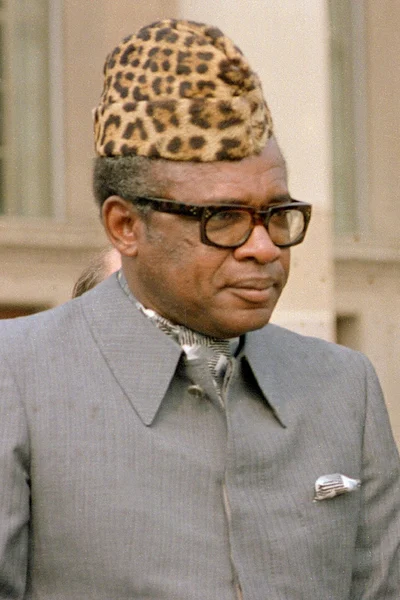
Mobutu Sese Seko Kuku Ngbendu wa Za Banga, couramment abrégé en Mobutu Sese Seko, ou tout simplement Mobutu né Joseph-Désiré Mobutu le 14 octobre 1930 à…
 SSR
Le Parti conservateur du Québec (PCQ) est un parti politique provincial québécois fondé en 2009.
 SSR
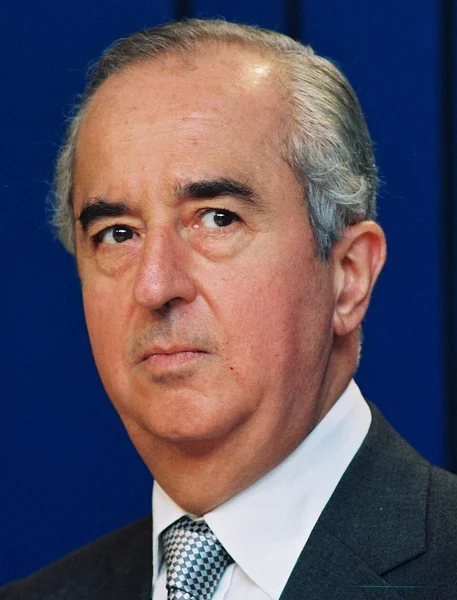
Édouard Balladur, né le 2 mai 1929 à Smyrne (Turquie) et mort le 31 août 2026 à Paris (France), est un haut fonctionnaire et homme d'État français.
 SSR
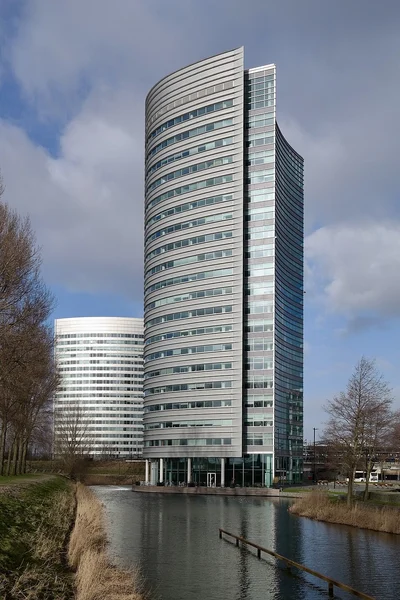
Stellantis est un groupe automobile multinational italo-américano-français, de droit néerlandais, fondé le 16 janvier 2021 à la suite de la fusion des groupes…
 SSR
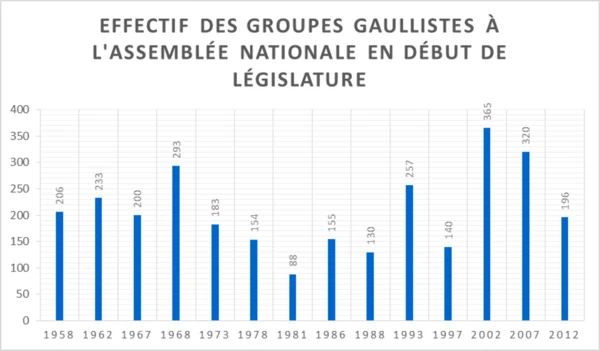
Le Rassemblement pour la République (RPR) est un parti politique français ayant existé entre 1976 et 2002.
 SSR
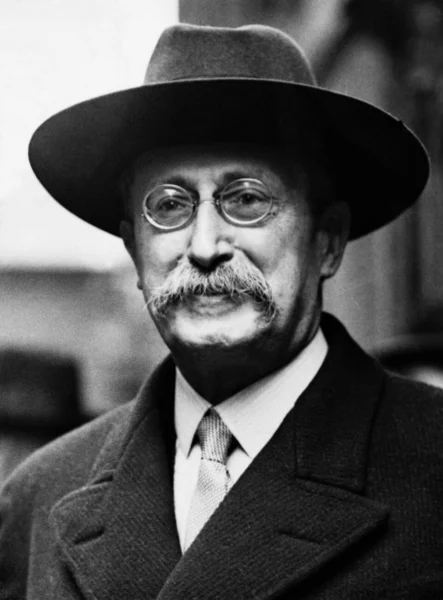
Léon Blum, né le 9 avril 1872 à Paris 2e et mort le 30 mars 1950 à Jouy-en-Josas, est un homme d'État et conseiller d'État français.
 SSR
Cupra est un constructeur automobile espagnol, fondé le 31 janvier 2018 et basé à Martorell en Espagne.
Texte : Wikipédia, « Valorisation comptable du bénévolat en France », licence CC BY-SA 4.0. Comment jouer.